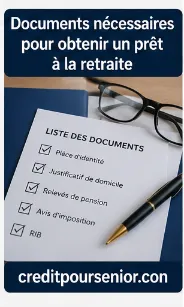
Un prêt pour retraité est un crédit dont le remboursement repose sur une pension de retraite, de base et complémentaire, parfois complétée par une pension de réversion ou des revenus du patrimoine. Il n'existe aucun âge au-delà duquel la loi interdirait d'emprunter : la question est de trouver le prêteur et l'assureur qui acceptent votre âge en fin de contrat.
Pour une banque, la pension présente une qualité rare : elle tombe chaque mois, ne dépend ni d'un employeur ni d'un carnet de commandes, et elle est revalorisée. Les obstacles sont ailleurs : coût de l'assurance décès, durées plus courtes, et parfois préjugés en agence. Cette rubrique rassemble toutes les solutions pour les emprunteurs de 62 à 90 ans.
Pourquoi la pension rassure plus qu'on ne le croit
Un retraité ne peut pas perdre son emploi. Son revenu est connu à l'euro près grâce aux attestations de paiement de l'Assurance retraite et de l'Agirc-Arrco, et il évolue peu. Pour un analyste crédit, c'est un revenu de très bonne qualité, à condition que le budget laisse un reste à vivre suffisant une fois la mensualité payée.
Le vrai sujet est l'horizon. Plus l'emprunteur est âgé, plus la probabilité de décès pendant le prêt augmente, et plus l'assureur facture cher. C'est pourquoi un retraité de 66 ans obtient sans difficulté un crédit auto sur cinq ans, alors qu'un crédit immobilier de quinze ans à 74 ans exige un dossier construit autour de garanties.
Ce qui change par rapport à un senior encore actif
Le retraité n'a pas de garantie perte d'emploi ni d'incapacité de travail à souscrire, ce qui allège la prime. En revanche, la loi Lemoine ne le dispense plus du questionnaire de santé, puisque son prêt ne peut pas se terminer avant 60 ans. Les pièces demandées changent aussi : relevés de pension et avis d'imposition remplacent les bulletins de salaire.
Exemple : un couple de retraités à 2 900 € par mois
Michel, 69 ans, et Annie, 67 ans, cumulent 2 900 € de pensions et sont propriétaires sans crédit. Ils souhaitent 25 000 € pour un camping-car d'occasion. Sur 72 mois à 6,2 %, la mensualité tourne autour de 417 €, soit 14,4 % de leurs revenus. Ils restent loin du seuil de 35 % et le TAEG reste sous l'usure de 8,56 %.
Quand la durée doit-elle être raccourcie ?
Si Michel demandait un crédit immobilier de 150 000 € sur vingt ans, il finirait à 89 ans, ce que peu d'assureurs couvrent. Sur dix ans, avec un apport tiré de la vente de leur maison, le dossier redevient finançable. La règle pratique : viser une fin de prêt avant 80 à 85 ans en banque de réseau.
Trouver la bonne page selon votre âge et votre projet
La rubrique distingue les projets et les tranches d'âge, car les prêteurs n'appliquent pas les mêmes critères à 65 et à 80 ans. Le tableau suivant vous oriente directement.
| Situation | Solution principale | Montant ou durée indicatifs | Pages de la rubrique |
|---|---|---|---|
| Projet libre, 62 à 75 ans | Prêt personnel ou crédit à la consommation | 3 000 à 30 000 €, 2 à 7 ans | Prêt personnel, crédit à la consommation pour retraité |
| Voiture ou camping-car | Crédit affecté, LOA, LLD | 3 à 6 ans | Crédit auto, leasing, crédit camping-car |
| Logement, adaptation | Prêt travaux, aides publiques | 2 à 10 ans | Prêt travaux, adaptation du logement |
| Achat immobilier | Crédit amortissable avec garantie | 7 à 15 ans | Prêt immobilier pour retraité |
| Après 70, 75 ou 80 ans | Courtes durées, nantissement, gage | Petits montants | Crédit après 70, 75 et 80 ans |
| Propriétaire sans revenus suffisants | Prêt hypothécaire, viager hypothécaire | Selon la valeur du bien | Prêt hypothécaire, prêt viager hypothécaire |
| Hébergement en EHPAD | Prêt dédié, aides sociales | Variable | Prêt maison de retraite ou EHPAD |
Garanties qui remplacent ou complètent l'assurance
Un retraité dispose souvent d'un patrimoine qui sert de garantie : contrat d'assurance-vie nanti, hypothèque sur un bien libre, bijoux déposés au Crédit municipal. Ces sûretés rassurent le prêteur et permettent parfois de réduire la quotité assurée, voire de s'en passer. Les pages sur le prêt sans assurance emprunteur et le prêt sur gage détaillent ces mécanismes.
Prêt viager hypothécaire : emprunter sans mensualités
Dès 60 ans, un propriétaire peut obtenir une somme garantie par une hypothèque, sans rien rembourser de son vivant. En 2026, Foncier Reversimmo le propose via les réseaux Banque Populaire et Caisse d'Épargne. Les intérêts capitalisés réduisent la part de l'héritage, mais la dette ne peut jamais dépasser la valeur du bien.
Caisses de retraite : vérifier les aides avant de s'endetter
L'Assurance retraite, l'Agirc-Arrco et la MSA versent des aides au maintien à domicile, à l'aménagement du logement ou en cas de difficulté passagère. Certaines sont non remboursables. Les solliciter avant de signer un crédit réduit le montant à emprunter et améliore votre profil auprès du prêteur.
Refus et erreurs à éviter après 62 ans
Quelques erreurs reviennent dans la plupart des dossiers refusés. Les corriger change souvent la réponse de la banque suivante.
- Demander une durée trop longue : l'assureur plafonne l'âge en fin de prêt. Proposer une durée plus courte avec un apport.
- Oublier la pension de réversion ou les loyers perçus : tous les revenus réguliers doivent figurer au dossier.
- Accumuler les crédits renouvelables : leur coût, jusqu'à 23,60 % pour les petits montants, détruit le reste à vivre.
- Accepter l'assurance de la banque sans comparer : une délégation est souvent bien moins chère après 65 ans.
- Abandonner après un seul refus : banques de réseau, établissements spécialisés et courtiers n'ont pas les mêmes grilles.
Solutions de repli si le crédit classique échoue
Le rachat ou regroupement de crédits allège les mensualités déjà en cours. Le microcrédit personnel accompagné finance de petits projets pour les pensions modestes. Le prêt entre particuliers, encadré par une reconnaissance de dette, et le prêt d'honneur pour un projet associatif ou entrepreneurial complètent la palette. Pour une avance de trésorerie courte, le prêt sur gage évite tout examen de revenus.
Les étapes d'une demande réussie
- Réunir les attestations de pension de toutes les caisses et le dernier avis d'imposition.
- Calculer le reste à vivre après mensualité, charges et dépenses de santé.
- Choisir une durée compatible avec un âge de fin de prêt réaliste.
- Demander un devis d'assurance en délégation et vérifier l'âge limite des garanties.
- Préparer une garantie alternative si l'assurance coûte trop cher.
- Comparer au moins trois offres, dont une via un comparateur ou un courtier.
Dans quel ordre consulter la rubrique ?
Lisez d'abord la page sur les documents exigés et celle sur les banques qui prêtent aux retraités. Passez ensuite à votre projet, puis à votre tranche d'âge si vous avez plus de 70 ans. Si votre pension est faible ou si un incident bancaire existe, la rubrique des situations précaires prend le relais.
Questions fréquentes des retraités emprunteurs
Peut-on emprunter à 80 ans ? Oui, pour des montants modestes et des durées courtes, ou avec une garantie solide comme le nantissement d'une assurance-vie. Le prêt viager hypothécaire permet aussi d'obtenir une somme importante sans mensualité, à condition d'être propriétaire.
La pension de réversion est-elle prise en compte ? Oui, elle est versée à vie et considérée comme un revenu stable. Elle doit figurer au dossier avec son attestation de paiement, au même titre que la pension de droit propre.
Faut-il remplir un questionnaire de santé à la retraite ? En général oui pour un crédit immobilier, car la dispense de la loi Lemoine suppose un prêt achevé avant 60 ans. Pour un prêt personnel, l'assurance est souvent facultative et la question ne se pose alors pas.
Quelle mensualité maximale avec 1 500 € de pension ? Avec la limite de 35 % recommandée par le HCSF, environ 525 € toutes charges de crédit comprises. Pour un crédit à la consommation, le prêteur regarde surtout le reste à vivre, qui doit rester suffisant après loyer, énergie et santé.
Un retraité locataire peut-il obtenir un crédit ? Oui, même si l'absence de bien à hypothéquer limite les garanties. Le loyer est déduit du budget, et les prêteurs privilégient alors des montants et des durées raisonnables. Une page dédiée au retraité locataire détaille les options.
Organismes et offres à contacter
- April (assureur emprunteur) : Assureur spécialiste de l'assurance de prêt qui détaille les opportunités d'emprunt pour les seniors et propose des contrats en délégation adaptés à l'âge.
- JeChange (comparateur de crédit) : Comparateur qui présente les crédits à la consommation accessibles aux retraités, les projets finançables et les critères d'âge des prêteurs.